VALENCIA: LENGUA 1º BACHILLERATO (MINGUEZ LOPEZ, XAVIER / ARBIOL SOLAZ, AMELIA / GIMENO BOSCH, VICENT) (Educación Secundaria)

 Un manual de oración con poemas y salmos adecuados para diversos estados de ánimo y diferentes situaciones de la vida, y algunos otros temas.

 La presente obra pretende dar respuesta a todas aquellas cuestiones prácticas que suscita la aplicación del ajuste secundario; analizando en profundidad todos los efectos directos e indirectos que rodean la cuestión. Como se sabe, el ajuste secundario fue introducido en nuestro Derecho positivo hace menos de una década, y ya desde su entrada en vigor estuvo envuelto de cierta polémica, no en vano su desarrollo reglamentario le valió un recurso por vulneración de principios constitucionales. En la actualidad, el nuevo artículo 18.11 LIS/2014 sigue sin resolver cuestiones básicas de aplicación, que se plantean abiertamente en esta obra, tales como, ¿su aplicación incorrecta o no aplicación es sancionable? ¿Aplica en operaciones gratuitas? ¿Sigue vigente la concepción automática del ajuste secundario tras la STS de 27 de mayo de 2014? ¿Puede calificarse la renta como devolución de aportaciones y no como distribución de beneficios? ¿La correcta aplicación de la norma contable excluye la obligación de aplicar la norma fiscal? ¿Existe relación de compatibilidad o exclusión entre el ajuste secundario y el régimen de retribución en especie? ¿Y con las reglas de valoración del artículo 17 LIS/2014? Estos y otros interrogantes son analizados con minucioso detalle aportando soluciones prácticas a tan complejas cuestiones técnicas, sin olvidar el estudio de la restitución patrimonial como mecanismo que evita la aplicación del ajuste secundario.
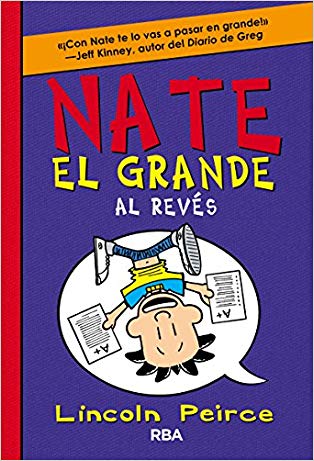 ¡Todo el mundo sabe que el punto fuerte de Nate no es el orden! Y cuando el caos se le va de las manos, Francis tiene serios problemas. ¿Conseguirá Nate reparar su error o sucumbirá en el intento? Fans de la serie Diario de Greg: animaos a conocer a Nate el Grande, un remedio fulminante contra el aburrimiento que no es precisamente el preferido de la maestra.
 "Un día de estos me alimentaré correctamente, aprenderé a usar el Photoshop, leeré a Shakespeare. Pasaré más tiempo divirtiéndome, visitaré museos." Un día de estos... Gretchen Rubin no era una mujer infeliz. Tenía un marido que la quería, dos hijas maravillosas y una profesión que le gustaba. Pero una tarde lluviosa se dio cuenta de que el día de hacer realidad sus propósitos jamás llegaría si ella no ponía algo de su parte. Y decidió emprender su proyecto particular: proponerse un objetivo para cada mes del año que contribuyera a su felicidad: dar pruebas de amor, pedir ayuda, divertirse más, olvidarse de los resultados... Lo acontecido a lo largo de aquellos doce meses está narrado en Ojetivo: Felicidad, un testimonio sorprendente que equilibra con encanto lo universal con lo personal. Los lectores asistirán tan fascinados al proceso de Gretchen que correrán a iniciar su propio proyecto de felicidad. Divertido y profundamente revelador, un libro para ser feliz de la primera a la última página.
 La reciente reforma tributaria de 2014 ha incidido especialmente en la imposición directa, plasmándose en una nueva Ley del Impuesto sobre Sociedades (Ley 27/2014, de 27 de noviembre) y en una reforma general del IRPF (realizada mediante la Ley 26/2014), además de otras modificaciones puntuales y del necesario desarrollo reglamentario. Estas reformas normativas, las novedades introducidas, junto con su régimen transitorio y la existencia de aspectos novedosos, han añadido complejidad a los tributos analizados, por lo que se requiere disponer de publicaciones que aúnen el rigor técnico con el enfoque práctico. En este sentido, esta obra aporta un análisis técnico y conjunto de los principales impuestos directos (IRPF, IPF e IS), incidiendo en la nueva regulación, con las novedades y modificaciones introducidas. Se realiza un análisis particular de cada Impuesto, comentando los elementos esenciales (hecho imponible, sujeción, exenciones, sujetos pasivos, base imponible, tipos, deducciones, etc.), prestando especial atención a los aspectos más relevantes y problemáticos. Contiene multitud de supuestos, ejemplos y apartados con las soluciones a las cuestiones más relevantes para su aplicación. Junto a los comentarios de cada apartado se contienen referencias y se incorporan los criterios administrativos y jurisprudenciales contenidos en las Consulta de la DGT, las Resoluciones de TEAC y las Sentencias del TS y de la AN, entre otras. Todo ello se acompaña de unos índices suficientemente amplios que permiten una búsqueda sencilla y rápida de los conceptos, elementos y materias a consultar. Su estructura y contenido hace que esta obra sea especialmente útil para todos aquellos profesionales del ámbito tributario (asesores, economistas, gestores, graduados sociales, etc.), así como para las empresas, contribuyentes y quienes deseen disponer de una obra de consulta sobre estos Impuestos. De otra parte, este enfoque técnico, conjunto y uniforme de los tres impuestos le da un valor adicional al libro y permiten su uso, también, como una obra básica para la consulta y gestión de dichos Impuestos. Por último, destacar que el libro incorpora las últimas modificaciones normativas y novedades sobre estos impuestos aplicables para 2015.
 En Roberto Bolaño: el investigador desvelado, Franklin Rodríguez examina de manera original y rigurosa una obra que no cabe en ningún tipo de ordenamiento permanente. El libro se ocupa de nociones como el valor, la crueldad, la ejemplaridad, lo desconoci
 Este trabajo es el fruto de la investigación que bajo el título «Igualdad y Derecho penal: el género y la nacionalidad como factores primarios de discriminación» (Proyecto I+D 2010-19781), ha venido desarrollándose en el seno del Área de Derecho penal de la Universidad de Cádiz durante los últimos tres años.Nuestro objetivo desde un principio fue el de examinar hasta qué punto la falta de igualdad real y efectiva puede estar detrás de las cifras de criminalidad, o por lo menos, puede estar definiendo sus líneas maestras. Los resultados alcanzados han venido a corroborar las hipótesis de partida: que, en efecto, el género y la nacionalidad definen la delincuencia. De esta forma, creemos poder afirmar que también pueden venir a facilitar la prevención de la criminalidad y de la victimización.
 Este póster es una práctica herramienta de anatomía muy útil para los docentes y estudiantes en el aula y en las salas de disección.
 Compacto, fácil de usar, muy visual y diseñado para la búsqueda rápida, este libro es ideal para su uso tanto en el entorno académico como clínico.

 El juego de la memoria con el que disfrutarás del inglés! Da la vuelta a las cartas y forma parejas para descubrir palabras habituales mientras te entretienes con divertidas y coloridas imágenes. Advertencia, este juego también es adictivo para adultos!